Un préstamo hipotecario es un financiamiento respaldado por un inmueble. La institución financiera entrega recursos al acreditado y la propiedad queda como garantía mientras se paga la deuda.
Por eso, además del monto solicitado, es importante entender la tasa de interés, el plazo, el Costo Anual Total (CAT), los pagos mensuales y las consecuencias que puede tener un incumplimiento.
En esta guía explicamos de manera sencilla qué es un préstamo hipotecario, cómo funciona y qué debes revisar antes de contratarlo o si ya tienes uno y estás enfrentando dificultades para pagarlo.
Tabla de contenidos
- ¿Qué es un préstamo hipotecario?
- ¿Cómo funciona un préstamo hipotecario?
- Elementos principales de un préstamo hipotecario
- Intereses, CAT y otros costos
- ¿Cómo influye el plazo?
- Qué revisar antes de contratar
- Qué pasa si tienes dificultades para pagar
- Opciones ante problemas con tu hipoteca
- Preguntas frecuentes
Resumen rápido
| Concepto | Qué significa |
|---|---|
| Garantía | El inmueble queda como respaldo del financiamiento. |
| Tasa de interés | Determina una parte importante del costo del dinero prestado. |
| CAT | Ayuda a comparar el costo total del crédito considerando intereses y otros cargos. |
| Plazo | Influye en la mensualidad y en el costo total que terminarás pagando. |
| Incumplimiento | Puede generar intereses, cobranza y, dependiendo del contrato y del caso, un proceso de ejecución hipotecaria. |
¿Qué es un préstamo hipotecario?
Un préstamo hipotecario es un financiamiento en el que un inmueble funciona como garantía del cumplimiento de la deuda.
En México, la legislación sobre crédito garantizado contempla financiamientos respaldados por una garantía real para fines relacionados con bienes inmuebles, como adquisición, construcción, remodelación o refinanciamiento.
Puedes consultar la información oficial en la
Comisión Nacional Bancaria y de Valores (CNBV).
En términos sencillos, la institución presta una cantidad de dinero y el acreditado se compromete a pagarla conforme a las condiciones establecidas en el contrato.
Mientras exista un saldo pendiente, la garantía hipotecaria protege al acreedor frente a un posible incumplimiento.
¿Cómo funciona un préstamo hipotecario?
El funcionamiento básico puede entenderse en cuatro pasos:
- Se determina el monto del financiamiento. La institución evalúa factores como el valor del inmueble, capacidad de pago, historial crediticio y características del producto.
- Se establecen las condiciones. Se definen tasa de interés, plazo, mensualidad, comisiones, seguros y demás costos aplicables.
- El inmueble queda como garantía. La hipoteca se formaliza conforme a las condiciones legales y contractuales correspondientes.
- El acreditado realiza los pagos. Una parte de cada pago se aplica al capital y otra a intereses y, dependiendo del producto, pueden existir otros conceptos.
El crédito termina cuando se liquida completamente la obligación y se realizan los trámites necesarios para cancelar la hipoteca o gravamen correspondiente.
Elementos principales de un préstamo hipotecario
Para evaluar un préstamo hipotecario conviene entender al menos estos conceptos:
- Monto del préstamo: cantidad financiada por la institución.
- Enganche: parte del valor del inmueble que, cuando aplica, aporta directamente el comprador.
- Tasa de interés: costo financiero aplicado al saldo conforme a las condiciones del contrato.
- Plazo: tiempo establecido para pagar el financiamiento.
- Mensualidad: pago periódico que debe realizar el acreditado.
- CAT: indicador que permite comparar de forma más amplia el costo de distintos créditos.
- Seguros y comisiones: dependiendo del producto, pueden formar parte de los costos asociados al financiamiento.
Algunos financiamientos también permiten obtener liquidez utilizando un inmueble como garantía, aunque ese producto responde a una necesidad distinta a la compra tradicional de vivienda.
Intereses, CAT y otros costos
Uno de los errores más comunes al comparar créditos hipotecarios es fijarse solamente en la mensualidad o en la tasa de interés.
La CONDUSEF recomienda considerar también el Costo Anual Total (CAT), ya que este indicador incorpora varios costos asociados al financiamiento y facilita la comparación entre productos.
Entre los elementos que conviene revisar se encuentran:
- tasa de interés;
- comisiones;
- seguros requeridos;
- gastos relacionados con el crédito;
- monto total financiado;
- plazo;
- pago mensual;
- costo total al finalizar el crédito.
Tipos de tasa de interés
Dependiendo del producto financiero, pueden existir diferentes esquemas.
| Tipo de tasa | Cómo funciona | Qué debes considerar |
|---|---|---|
| Fija | La tasa se mantiene conforme a las condiciones pactadas durante el plazo aplicable. | Facilita conocer con mayor anticipación el costo financiero. |
| Variable | Puede modificarse de acuerdo con una referencia establecida en el contrato. | Los pagos o el costo financiero pueden cambiar. |
| Mixta | Combina etapas o condiciones de tasa fija y variable. | Es importante conocer cuándo y cómo puede cambiar. |
¿Cómo influye el plazo de un préstamo hipotecario?
El plazo es uno de los factores que más influye en el costo final del financiamiento.
En términos generales, un plazo más largo puede reducir el monto de los pagos periódicos, pero también puede hacer que se paguen intereses durante más tiempo.
Un plazo más corto puede implicar mensualidades mayores, aunque el costo financiero acumulado puede ser menor.
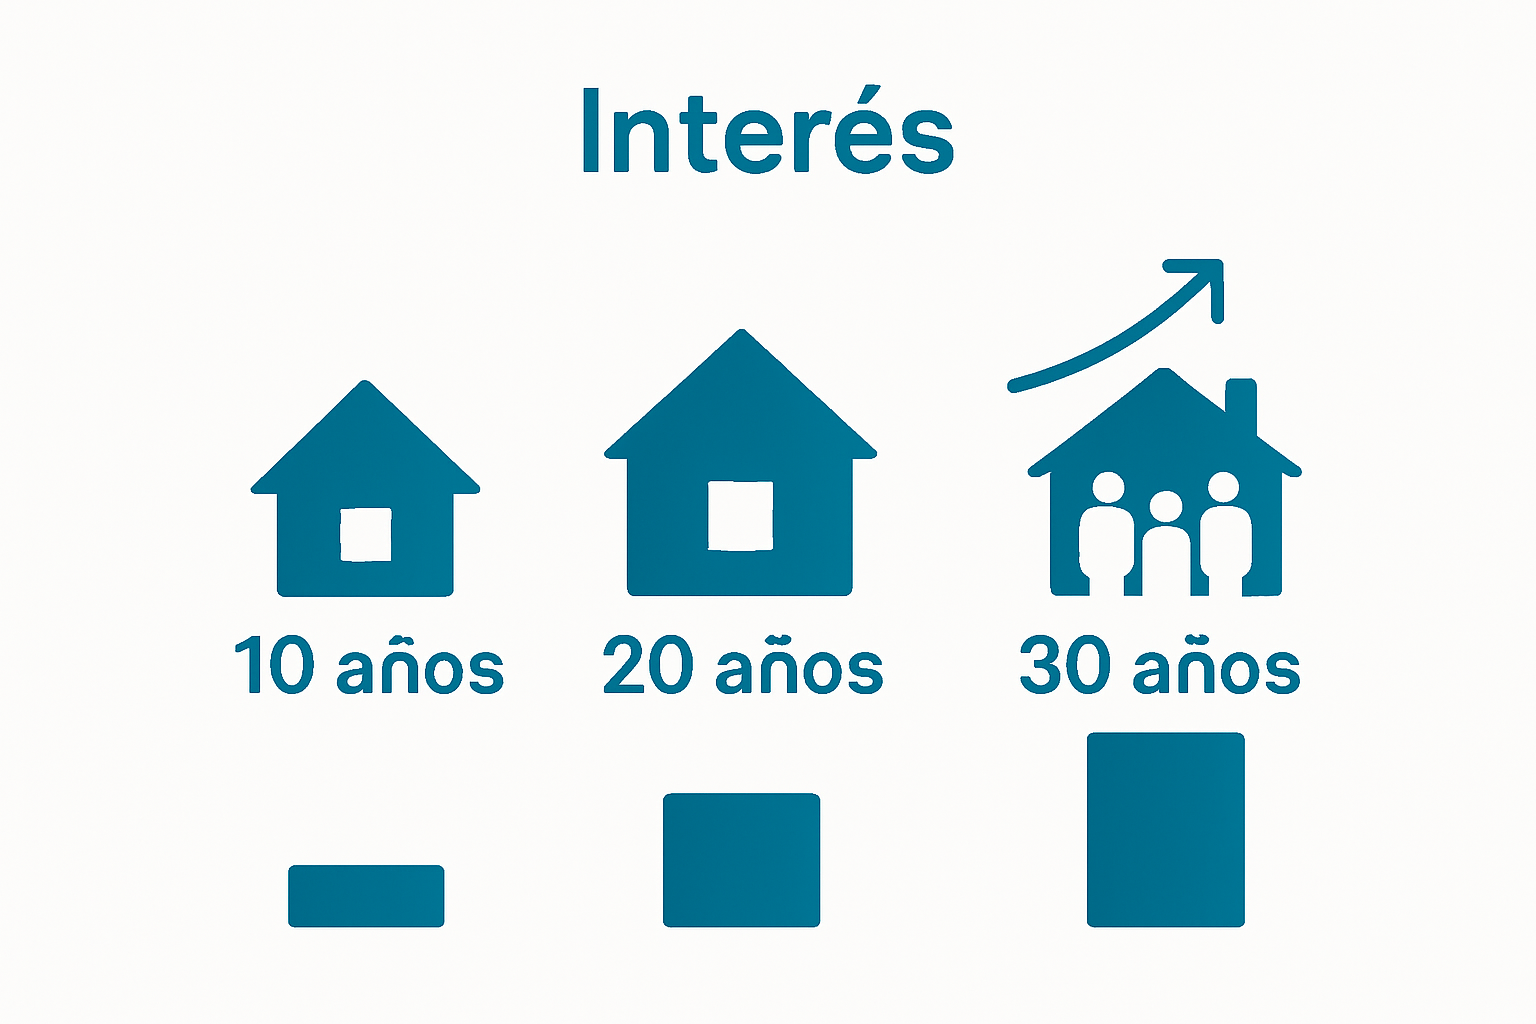
No existe un plazo que sea mejor para todas las personas. La decisión depende de ingresos, capacidad de pago, estabilidad financiera, edad, objetivos y características específicas del crédito.
Qué revisar antes de contratar un préstamo hipotecario
Antes de comprometerte con un financiamiento de largo plazo, conviene comparar diferentes opciones y revisar el contrato con atención.
Entre otros puntos, verifica:
- monto total del crédito;
- tasa de interés;
- CAT;
- plazo;
- mensualidad;
- comisiones;
- seguros;
- gastos iniciales;
- condiciones para pagos anticipados;
- consecuencias del atraso o incumplimiento.
También es importante conocer la comisión por apertura de crédito y cualquier otro cargo relacionado con el producto.
¿Qué pasa si tienes dificultades para pagar tu hipoteca?
Un atraso no significa automáticamente que perderás tu propiedad, pero tampoco conviene ignorarlo.
Dependiendo del contrato y de cuánto avance el incumplimiento, pueden generarse intereses moratorios, gastos de cobranza u otras consecuencias.
Si el problema continúa, el acreedor puede ejercer las acciones previstas en el contrato y en la legislación aplicable.
En créditos garantizados con una propiedad, esto puede llegar a un proceso de ejecución hipotecaria.
Por eso, actuar temprano suele ofrecer más alternativas que esperar a que el problema avance.
Opciones si estás teniendo problemas para pagar
Las alternativas disponibles dependen de la institución, del contrato, del saldo, de la etapa de atraso y de la situación particular del propietario.
Algunas posibilidades que pueden evaluarse son:
Negociación o reestructuración
Contactar al acreedor antes de que el atraso avance puede permitir conocer si existe alguna alternativa de reestructura o modificación de condiciones.
No todas las instituciones ofrecen las mismas opciones y cualquier modificación debe revisarse cuidadosamente antes de aceptarla.
Refinanciamiento
En algunos casos puede estudiarse la posibilidad de sustituir o modificar el financiamiento mediante otro producto.
Antes de hacerlo es necesario comparar costos, plazo, tasa, comisiones y el monto total que terminarás pagando.
Venta voluntaria de la propiedad
Dependiendo de la situación jurídica y financiera del inmueble, vender la propiedad puede ser una alternativa para liquidar el adeudo antes de que avance un procedimiento de ejecución.
Dación en pago
En ciertos casos, el propietario y el acreedor pueden acordar la entrega del inmueble como forma de pago.
Es importante revisar por escrito si la entrega extingue totalmente la deuda o si queda algún saldo pendiente, ya que esto depende del acuerdo específico.
Financiamiento respaldado por otro inmueble o por patrimonio disponible
Cuando existe suficiente patrimonio y la operación es financieramente viable, pueden existir alternativas de liquidez respaldadas por una propiedad.
Estas opciones deben evaluarse con cuidado para evitar sustituir un problema financiero por otro más difícil de manejar.
¿Tienes una hipoteca y estás comenzando a tener problemas de pago?
Si actualmente tienes atrasos, has recibido requerimientos de pago o existe riesgo de que el problema avance, lo primero es conocer con precisión cuánto debes, cuál es el estado de tu crédito y qué alternativas siguen disponibles.
En SOS1 analizamos situaciones relacionadas con deuda y patrimonio para identificar posibles opciones antes de que el problema financiero avance.
Puedes solicitar información a SOS1 para conocer si tu caso puede ser evaluado.
Preguntas frecuentes
¿Qué es un préstamo hipotecario?
Es un financiamiento respaldado por un inmueble. El acreditado recibe recursos y se compromete a pagarlos conforme al contrato, mientras que la propiedad funciona como garantía de la obligación.
¿Préstamo hipotecario e hipoteca significan lo mismo?
No exactamente. El préstamo es el financiamiento u obligación de pago. La hipoteca es la garantía constituida sobre el inmueble para respaldar esa obligación.
¿Qué debo comparar antes de elegir un crédito hipotecario?
Conviene revisar tasa de interés, CAT, mensualidad, plazo, comisiones, seguros, gastos iniciales y el costo total del financiamiento.
¿Un plazo más largo siempre es mejor?
No. Puede reducir el pago mensual, pero normalmente implica mantener la deuda durante más tiempo. Es necesario comparar el costo total y verificar que la mensualidad sea sostenible.
¿Qué pasa si dejo de pagar un préstamo hipotecario?
Pueden generarse cargos, intereses y acciones de cobranza. Si el incumplimiento continúa, dependiendo del contrato y del caso, el acreedor puede iniciar acciones legales para hacer efectiva la garantía.
¿Qué puedo hacer si ya tengo dificultades para pagar?
Conviene contactar al acreedor, conocer el saldo y estado exacto del crédito y analizar alternativas como una posible reestructura, refinanciamiento, venta del inmueble u otras soluciones financieras o legales según el caso.