Recibir una notificación por atraso hipotecario puede generar preocupación, especialmente cuando no sabes en qué etapa se encuentra el problema ni qué consecuencias puede tener para tu propiedad.
Si estás buscando un abogado ejecución hipotecaria Monterrey, esta guía te ayudará a entender qué puede revisar un profesional jurídico, cuáles son las señales que conviene atender y qué alternativas legales, financieras y patrimoniales pueden existir antes de que el procedimiento avance.
Un abogado especializado en temas hipotecarios puede ayudarte a analizar documentos, conocer la etapa legal de tu caso y evaluar posibles defensas o negociaciones. Sin embargo, también puede ser necesario revisar la parte financiera: cuánto debes, qué recursos tienes disponibles y qué alternativas son realmente viables para tu patrimonio.
En SOS Rescate Financiero analizamos la parte financiera y patrimonial del problema. No sustituimos la defensa jurídica que pueda requerir un procedimiento judicial.
Abogado ejecución hipotecaria Monterrey: cuándo pedir ayuda
Conviene revisar tu situación desde que aparecen atrasos importantes, requerimientos del acreedor, documentos formales o indicios de que puede existir un procedimiento legal.
No todos los casos se encuentran en la misma etapa. Tener una mensualidad vencida no es equivalente a haber recibido una demanda ni a encontrarse cerca de un remate.
Una revisión temprana puede ayudarte a:
- Identificar si existe un procedimiento legal iniciado.
- Conocer el monto y composición del adeudo.
- Revisar documentos y notificaciones recibidas.
- Conocer si todavía existen opciones de negociación.
- Evaluar alternativas financieras sin asumir nuevos riesgos innecesarios.
- Entender qué parte del problema requiere asesoría jurídica.
Si todavía no sabes en qué etapa estás, puedes revisar también:
Proceso de ejecución hipotecaria en Monterrey: guía esencial
.
¿Qué es una ejecución hipotecaria?
La ejecución hipotecaria es un procedimiento legal mediante el cual un acreedor puede hacer valer la garantía constituida sobre un inmueble cuando existe incumplimiento de una obligación respaldada por esa propiedad.
Dependiendo del contrato, del tipo de procedimiento y de la etapa del caso, el proceso puede llegar al remate o adjudicación del inmueble.
Esto no significa que una persona pierda automáticamente su casa por atrasarse en un pago. Existen distintas etapas procesales y cada caso debe revisarse con sus documentos particulares.
El Código de Procedimientos Civiles de Nuevo León contempla reglas para ejecución, avalúo, subasta, remate y adjudicación de bienes dentro de procedimientos judiciales.
Señales de alerta que no debes ignorar
Algunas personas apenas comienzan a acumular atrasos; otras ya han recibido requerimientos o documentos judiciales. Identificar la diferencia es importante.
Tienes mensualidades hipotecarias vencidas
Los atrasos pueden generar intereses, cargos y gestiones de cobranza. Conviene revisar cuánto debes y qué establece tu contrato antes de que el problema aumente.
El banco o acreedor intensificó la cobranza
Las llamadas y requerimientos pueden indicar que el crédito presenta un atraso relevante. No conviene ignorarlos, pero tampoco aceptar acuerdos sin conocer claramente sus condiciones.
Recibiste una notificación o documento legal
Si ya recibiste una demanda, emplazamiento, requerimiento judicial u otro documento formal, conserva toda la documentación y busca asesoría jurídica para conocer exactamente qué significa y qué plazos pueden aplicar.
Existe riesgo de remate
Si en tus documentos aparecen conceptos como juicio, ejecución, avalúo, remate o adjudicación, es importante identificar la etapa procesal exacta antes de tomar decisiones.
También puedes consultar:
Cómo evitar embargo hipotecario en México paso a paso
.
¿Qué puede hacer un abogado hipotecario en Monterrey?
Un abogado hipotecario puede revisar la parte jurídica de tu situación. Dependiendo del caso, su trabajo puede incluir:
- Analizar la demanda y otros documentos judiciales.
- Identificar la etapa del procedimiento.
- Revisar la forma en que se realizaron determinadas notificaciones.
- Explicar derechos, obligaciones y posibles defensas.
- Analizar convenios o propuestas de negociación.
- Representar jurídicamente al propietario cuando corresponda.
La revisión legal y la financiera no son exactamente lo mismo.
Desde el punto de vista patrimonial también conviene responder preguntas como:
- ¿Cuál es el saldo actual de la deuda?
- ¿Existe liquidez disponible para negociar?
- ¿Hay capacidad real para mantener una reestructura?
- ¿Sería viable vender la propiedad antes de que avance el procedimiento?
- ¿Existe alguna alternativa de financiamiento razonable?
- ¿Qué opción representa menor riesgo para el patrimonio?
En SOS Rescate Financiero analizamos esa parte patrimonial y financiera. Cuando existe una controversia jurídica, debe intervenir el profesional legal correspondiente.
Opciones que pueden revisarse para proteger tu patrimonio
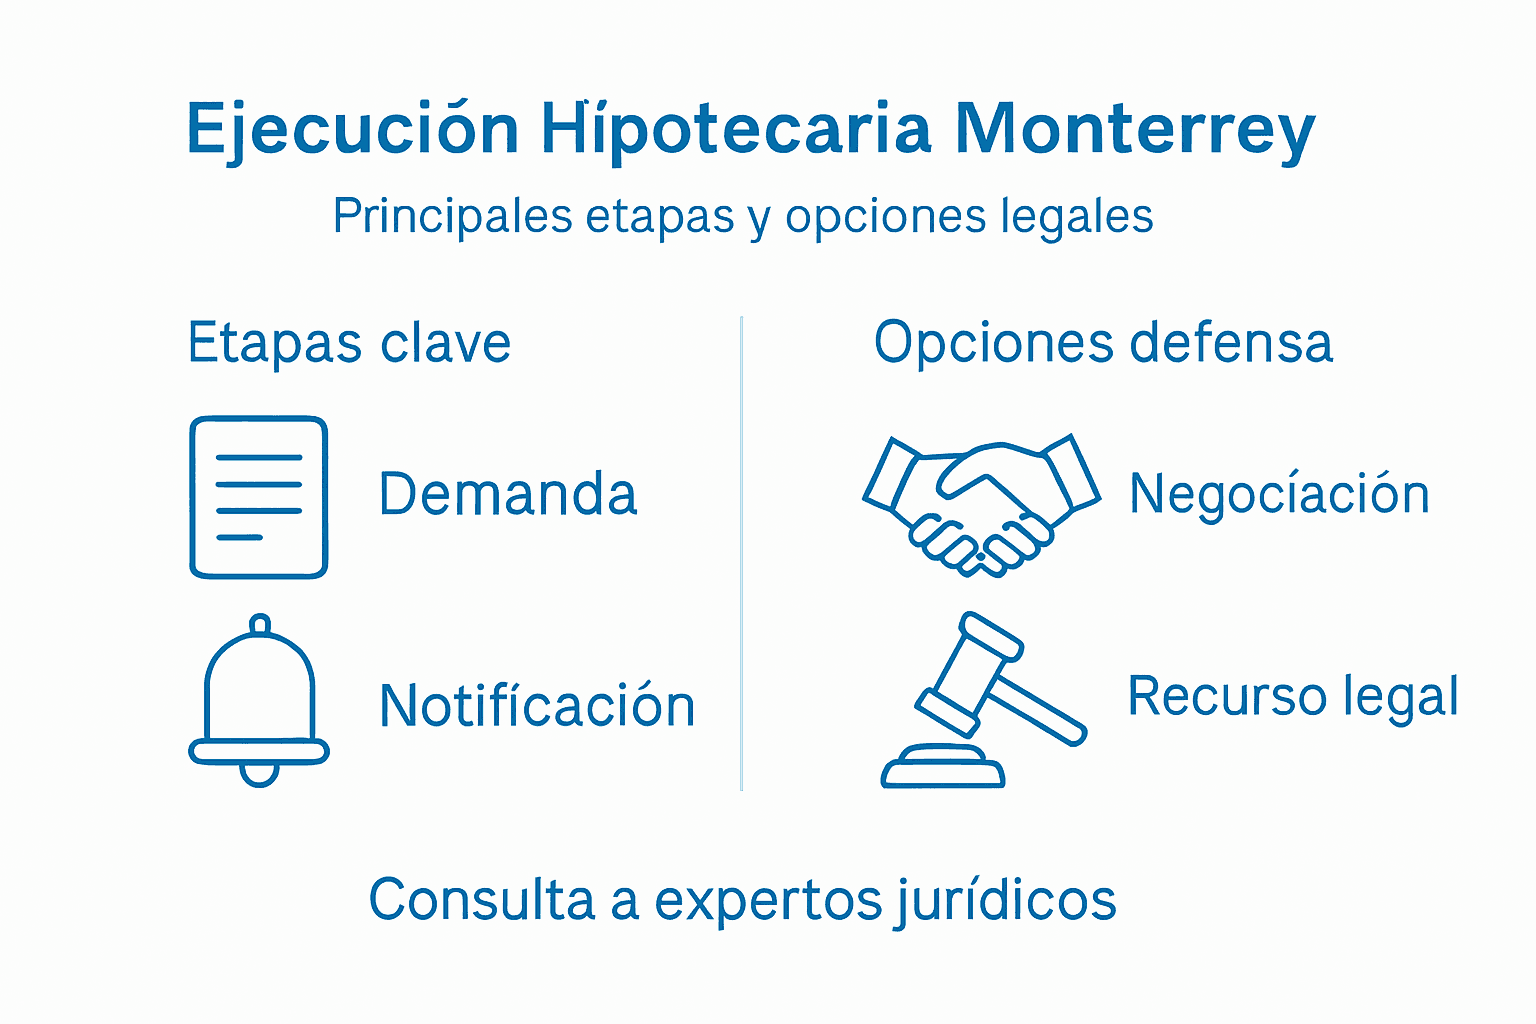
No existe una solución universal. Las alternativas dependen del acreedor, del saldo pendiente, del valor de la propiedad, de la etapa legal y de la capacidad financiera del propietario.
Negociar con el banco o acreedor
En algunos casos puede existir margen para negociar una reestructura, convenio, liquidación u otra alternativa.
Si interviene un despacho de cobranza, CONDUSEF recomienda que cualquier acuerdo de pago, negociación o reestructura quede documentado por escrito, identificando montos, intereses, descuentos y si el acuerdo representa la liquidación total o únicamente un pago parcial.
Además, la formalización del convenio debe realizarse con la entidad financiera que otorgó el crédito.
Puedes ampliar este tema aquí:
Negociar ejecución hipotecaria: cómo salvar tu patrimonio
.
También puedes consultar información oficial en
CONDUSEF
.
Reestructurar la deuda
Una reestructura puede modificar determinadas condiciones del crédito cuando el acreedor la ofrece y existe capacidad suficiente para cumplir el nuevo acuerdo.
Antes de aceptarla es importante conocer el nuevo pago, plazo, intereses, saldo total y cualquier costo adicional.
Obtener liquidez mediante una garantía hipotecaria
En determinados casos puede evaluarse un financiamiento respaldado por una propiedad para obtener liquidez y atender una obligación.
Sin embargo, utilizar un inmueble como garantía crea una nueva obligación respaldada por patrimonio. Por eso no debe considerarse automáticamente una solución: es necesario comparar saldo, valor de la propiedad, costo del financiamiento y capacidad real de pago.
Conoce más aquí:
Préstamos personales con garantía hipotecaria
.
También puedes consultar:
Cómo evitar el remate hipotecario con un préstamo
.
Vender antes de que avance el procedimiento
Dependiendo de la situación jurídica del inmueble y de la etapa del procedimiento, una venta voluntaria puede ser una alternativa para liquidar la deuda y conservar una parte del patrimonio.
Antes de vender es necesario conocer el saldo hipotecario, los gravámenes existentes y cualquier restricción legal que afecte la propiedad.
Puedes revisar:
Cómo vender una casa con hipoteca
.
Evaluar una estrategia de rescate financiero
Cuando existe una combinación de deuda, presión legal, falta de liquidez y riesgo patrimonial, puede ser necesario analizar varias alternativas antes de decidir.
Una estrategia financiera puede comparar negociación, reestructura, venta, liquidación o financiamiento con garantía. La mejor alternativa dependerá del costo, del tiempo disponible y del riesgo que implique para el propietario.
¿Puedo evitar un remate hipotecario si ya existe demanda?
La respuesta depende de la etapa del procedimiento y de las circunstancias específicas del caso.
No es equivalente tener una demanda recién recibida que encontrarse en una etapa avanzada de avalúo o remate.
Por eso deben revisarse, entre otros elementos:
- Demanda y expediente.
- Notificaciones recibidas.
- Saldo del crédito.
- Intereses y cargos reclamados.
- Valor de la propiedad.
- Etapa procesal.
- Recursos financieros disponibles.
Revisar el caso temprano permite conocer con mayor claridad qué alternativas siguen disponibles antes de que el procedimiento avance.
También puede servirte:
Cómo salvar tu casa si tienes muchas deudas
.
Documentos que conviene reunir
Para revisar correctamente una situación hipotecaria es útil contar con la mayor cantidad posible de información.
- Escritura de la propiedad.
- Contrato del crédito hipotecario.
- Estados de cuenta.
- Cartas y requerimientos del acreedor.
- Demanda y documentos judiciales, si existen.
- Comprobantes de pago.
- Identificación oficial.
- Información actualizada del adeudo.
- Datos y documentación del inmueble.
No es necesario tener toda la documentación para solicitar una primera orientación, pero contar con ella permite evaluar el caso con mayor precisión.
Errores que pueden complicar una ejecución hipotecaria
Ignorar notificaciones
No revisar documentos o dejar pasar requerimientos puede dificultar que conozcas oportunamente qué está ocurriendo.
Firmar convenios sin comprenderlos
Antes de aceptar una reestructura, convenio o reconocimiento de adeudo, revisa cuidadosamente montos, intereses, plazo, garantías y consecuencias del incumplimiento.
Esperar hasta una etapa avanzada
Cuando un procedimiento ya se encuentra cerca de remate o adjudicación, las circunstancias pueden ser distintas a las existentes durante los primeros atrasos.
Pensar que estar en Buró elimina automáticamente todas las opciones
Un historial crediticio deteriorado puede limitar determinados créditos bancarios, pero no permite concluir por sí solo que no exista ninguna alternativa.
Cualquier nueva opción de financiamiento debe evaluarse por su costo y riesgo, especialmente si implica utilizar otra propiedad como garantía.
Cómo puede ayudarte SOS Rescate Financiero en Monterrey
En SOS Rescate Financiero revisamos la parte financiera y patrimonial de situaciones relacionadas con atrasos hipotecarios, presión de acreedores, necesidad de liquidez y riesgo de perder una propiedad.
Nuestro análisis puede ayudarte a:
- Entender la situación financiera del crédito.
- Revisar deuda y valor de la propiedad.
- Evaluar alternativas financieras disponibles.
- Comparar negociación, liquidación, venta o financiamiento.
- Identificar riesgos antes de comprometer más patrimonio.
SOS Rescate Financiero no sustituye la representación de un abogado. Si existe una demanda, procedimiento judicial o necesidad de defensa jurídica, debes contar también con asesoría legal adecuada.
No existen soluciones automáticas. Cada caso depende de sus documentos, deuda, propiedad, etapa legal y capacidad financiera.
Protege tu patrimonio antes de que avance el problema
Si estás buscando un abogado ejecución hipotecaria Monterrey, probablemente ya existe una preocupación concreta relacionada con atrasos, cobranza, documentos legales o riesgo para tu propiedad.
El primer paso es conocer exactamente dónde estás.
La revisión jurídica permite entender el procedimiento y los derechos aplicables. La revisión financiera permite conocer qué alternativas podrían ser sostenibles para resolver la deuda.
En SOS Rescate Financiero podemos ayudarte a analizar la parte financiera y patrimonial de tu caso y determinar qué opciones pueden evaluarse.
Solicita información sobre tu caso.
Preguntas frecuentes
¿Qué hace un abogado en ejecución hipotecaria?
Puede revisar documentos, identificar la etapa legal del procedimiento, analizar posibles defensas y orientar sobre alternativas de negociación. Cuando el problema también requiere liquidez o una estrategia patrimonial, conviene revisar por separado las opciones financieras disponibles.
¿Cuándo debo buscar ayuda si tengo una deuda hipotecaria?
Conviene revisar la situación desde los primeros atrasos o cuando empiezan a llegar requerimientos del acreedor. Si ya existe una demanda, notificación judicial o riesgo de remate, es importante conocer cuanto antes la etapa del procedimiento.
¿Puedo negociar una ejecución hipotecaria en Monterrey?
Puede ser posible dependiendo del acreedor, monto de la deuda, etapa legal y recursos disponibles. Cualquier convenio debe documentarse por escrito y revisarse antes de aceptarlo.
¿Un préstamo con garantía hipotecaria puede ayudarme?
Puede ser una alternativa en algunos casos para obtener liquidez y negociar o liquidar una deuda, siempre que la operación resulte financieramente viable. Deben revisarse el valor de la propiedad, el adeudo, el costo del nuevo financiamiento y la etapa del problema.
¿Qué pasa si ya estoy en Buró de Crédito?
Un historial crediticio deteriorado puede limitar opciones bancarias tradicionales, pero cada caso debe analizarse individualmente. Tener una propiedad no garantiza la aprobación de otro financiamiento.
¿SOS Rescate Financiero sustituye a un abogado?
No. SOS Rescate Financiero revisa alternativas financieras y patrimoniales. Cuando un caso requiere defensa jurídica, revisión de una demanda o representación en juicio, es necesario contar con asesoría legal adecuada.