Hipotecar una casa significa utilizar un inmueble como garantía para obtener financiamiento. Puede ser una forma de conseguir liquidez sin vender la propiedad, pero también implica comprometer parte importante de tu patrimonio.
Por eso, antes de tomar una decisión, es importante entender cómo funciona la garantía hipotecaria, qué costos puede generar, qué obligaciones asumes y qué podría ocurrir si posteriormente tienes dificultades para pagar.
En esta guía explicamos de manera sencilla qué significa hipotecar una casa en México y qué debes revisar antes de utilizar tu propiedad como respaldo de un crédito.
Tabla de contenidos
- ¿Qué significa hipotecar una casa?
- ¿Cómo funciona la garantía hipotecaria?
- ¿Para qué se puede hipotecar una propiedad?
- ¿Qué suelen revisar las instituciones?
- Costos que debes considerar
- Riesgos de hipotecar tu casa
- ¿Qué pasa si no puedes pagar?
- Qué revisar antes de comprometer tu patrimonio
- Preguntas frecuentes
Puntos clave
| Concepto | Qué significa |
|---|---|
| Garantía hipotecaria | El inmueble queda afectado como respaldo del financiamiento. |
| Propiedad | Hipotecar no significa entregar físicamente la casa al acreedor mientras se cumplen las obligaciones pactadas. |
| Financiamiento | La cantidad disponible depende del producto, valor del inmueble, capacidad de pago y criterios de la institución. |
| Costos | Además de intereses pueden existir comisiones, seguros, avalúos, gastos notariales y otros conceptos. |
| Riesgo | Un incumplimiento prolongado puede poner en riesgo el inmueble que respalda la deuda. |
¿Qué significa hipotecar una casa?
Hipotecar una casa significa constituir una garantía real sobre un inmueble para respaldar el cumplimiento de una obligación financiera.
En términos sencillos, el propietario utiliza su inmueble como respaldo para obtener financiamiento. La casa queda gravada con una hipoteca, pero eso no significa que el propietario entregue automáticamente la posesión del inmueble al acreedor.
CONDUSEF explica que la hipoteca es una garantía real sobre un inmueble que no se entrega al acreedor y que, en caso de incumplimiento de la obligación garantizada, permite al acreedor hacer valer los derechos establecidos en el contrato y en la legislación aplicable.
También puedes consultar información sobre créditos garantizados en la
Comisión Nacional Bancaria y de Valores (CNBV).
Si quieres profundizar en la diferencia entre conceptos, consulta nuestra guía sobre la
diferencia entre crédito hipotecario y crédito con garantía hipotecaria.
¿Cómo funciona la garantía hipotecaria?
La garantía hipotecaria permite que un inmueble respalde el pago de una deuda.
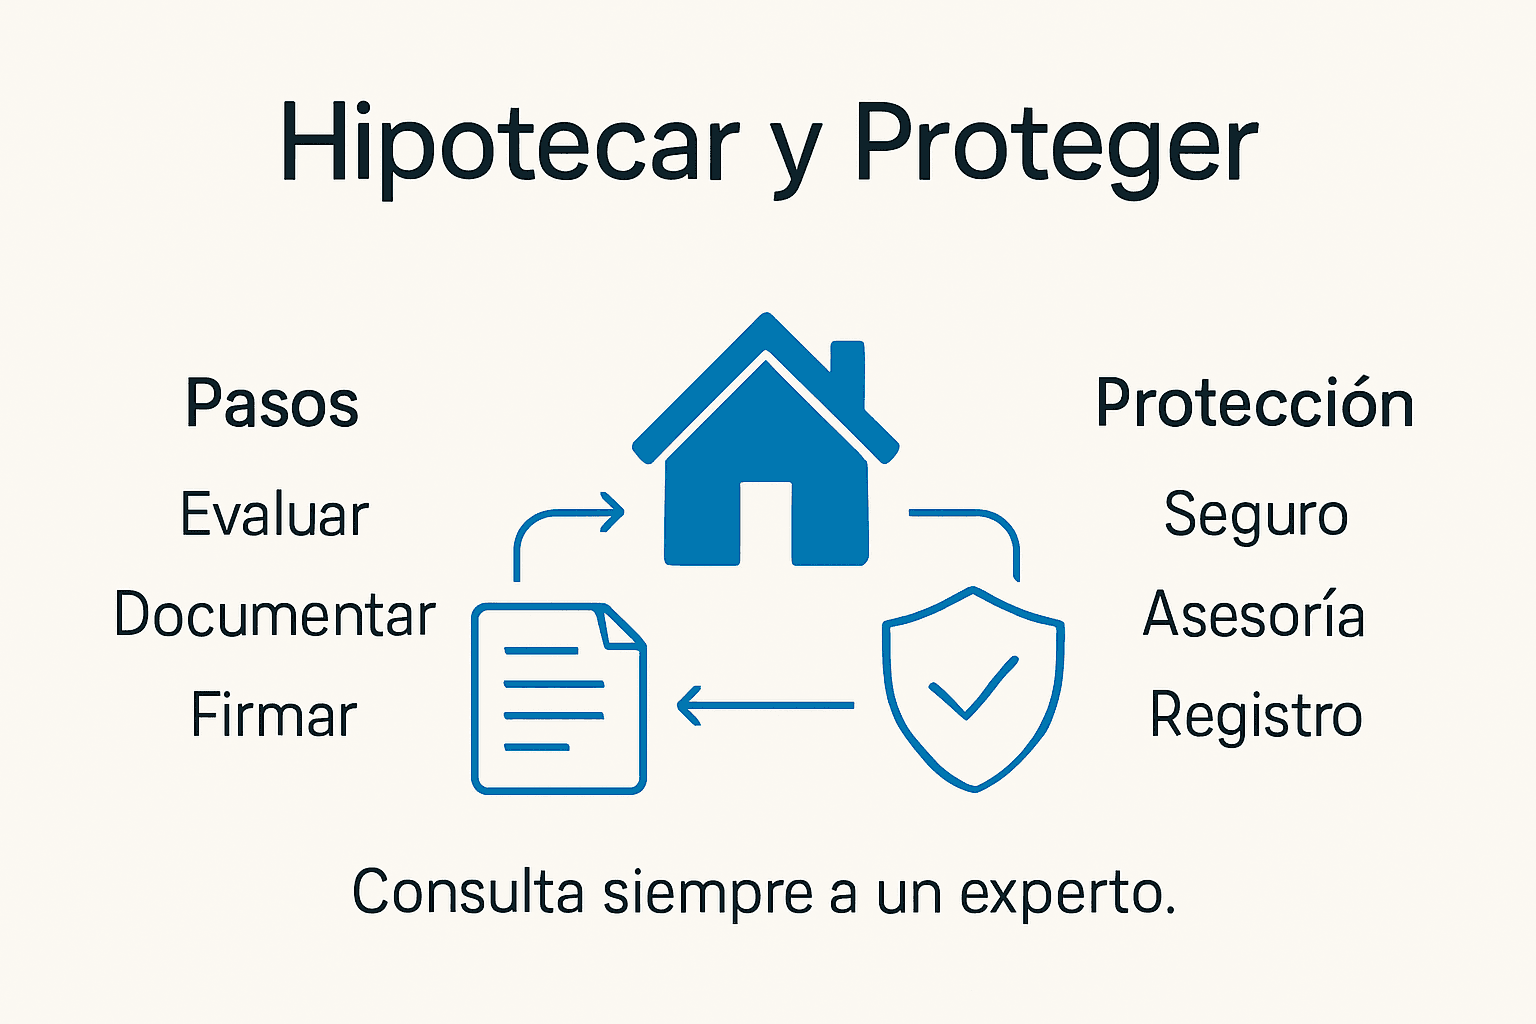
De manera general, el proceso incluye:
- Evaluación del solicitante. La institución analiza capacidad de pago, situación crediticia y demás criterios aplicables al producto.
- Evaluación del inmueble. Normalmente se realiza un avalúo y se revisa la situación jurídica de la propiedad.
- Definición del financiamiento. Se establecen monto, tasa, plazo, pagos, comisiones, seguros y demás condiciones.
- Formalización de la garantía. La hipoteca se constituye conforme al contrato y los procedimientos legales correspondientes.
- Pago del financiamiento. El acreditado debe cumplir las obligaciones pactadas hasta liquidar el adeudo.
- Cancelación de la hipoteca. Una vez liquidada la obligación, deben realizarse los trámites correspondientes para cancelar el gravamen.
¿Para qué se puede hipotecar una propiedad?
Una propiedad puede utilizarse como garantía en diferentes tipos de financiamiento, dependiendo del producto disponible y de las políticas de cada institución.
Una persona puede considerar este tipo de operación cuando necesita recursos para:
- obtener liquidez;
- consolidar o reestructurar determinadas deudas;
- financiar un proyecto o actividad productiva;
- cubrir necesidades importantes de capital;
- refinanciar otra obligación, cuando la operación resulte viable.
Es importante distinguir entre un crédito hipotecario para adquirir vivienda y un crédito respaldado por una propiedad que ya posees. Aunque ambos pueden utilizar una garantía hipotecaria, responden a necesidades financieras diferentes.
¿Qué suelen revisar las instituciones antes de aceptar una propiedad como garantía?
Los requisitos no son iguales en todas las instituciones ni para todos los productos.
Dependiendo del financiamiento, pueden revisar aspectos como:
- identidad del solicitante;
- capacidad de pago e ingresos;
- historial crediticio;
- escrituras y situación jurídica del inmueble;
- existencia de otros gravámenes;
- valor del inmueble mediante avalúo;
- situación registral y documental de la propiedad;
- relación entre el monto solicitado y el valor de la garantía.
No existe una lista universal de requisitos. La documentación, condiciones y criterios de aprobación dependen del producto y de la institución que otorgue el financiamiento.
Costos que debes considerar antes de hipotecar una casa
El costo de una operación hipotecaria no se limita a la tasa de interés.
Dependiendo del producto pueden existir:
- intereses;
- comisión por apertura;
- avalúo;
- seguros;
- gastos notariales;
- costos registrales;
- otros cargos establecidos en el contrato.
Por eso es importante solicitar un desglose completo y comparar el Costo Anual Total (CAT) cuando corresponda.
El CAT permite considerar no solamente la tasa de interés, sino también otros costos asociados al financiamiento.
Puedes consultar información educativa en
CONDUSEF.
¿Qué riesgos implica hipotecar tu casa?
El principal riesgo es sencillo de entender: estás utilizando una propiedad como respaldo de una deuda.
Si tus ingresos disminuyen o posteriormente no puedes cumplir con los pagos, la situación puede afectar tanto tus finanzas como el patrimonio que utilizaste como garantía.
Entre los riesgos que debes considerar están:
- sobreendeudamiento;
- intereses y cargos derivados de atrasos;
- afectaciones al historial crediticio;
- dificultad para mantener los pagos durante un plazo prolongado;
- acciones de cobranza;
- posible ejecución de la garantía si el incumplimiento avanza.
El nivel de riesgo depende del contrato, el monto financiado, tu capacidad de pago y las condiciones particulares de la operación.
¿Qué pasa si no puedes pagar un financiamiento garantizado con tu casa?
Un atraso no significa automáticamente que perderás tu propiedad.
Sin embargo, tampoco conviene ignorarlo.
Dependiendo del contrato, los atrasos pueden generar intereses moratorios, cargos, gestiones de cobranza y otras consecuencias.
Si el incumplimiento continúa, el acreedor puede ejercer las acciones contractuales y legales correspondientes para hacer efectiva la garantía.
En determinados casos esto puede llegar a un
proceso de ejecución hipotecaria.
Por eso es importante revisar el problema desde los primeros atrasos y conocer qué alternativas siguen disponibles antes de que la situación avance.
Qué revisar antes de comprometer tu patrimonio
Antes de hipotecar una propiedad, hazte estas preguntas:
- ¿Para qué necesito realmente el dinero?
- ¿Cuánto necesito y cuánto terminaré pagando?
- ¿La mensualidad cabe cómodamente dentro de mi presupuesto?
- ¿Qué ocurriría si mis ingresos disminuyen?
- ¿Tengo otras alternativas para obtener liquidez?
- ¿Cuál es el CAT y cuáles son todos los costos asociados?
- ¿La tasa es fija, variable o está ligada a otra referencia?
- ¿Qué establece el contrato en caso de atraso?
- ¿Qué inmueble estoy poniendo en riesgo?
No basta con saber cuánto dinero puedes recibir. También necesitas conocer cuánto costará, durante cuánto tiempo tendrás la deuda y qué consecuencias tendría un incumplimiento.
¿Necesitas liquidez y estás considerando utilizar una propiedad como garantía?
Si tienes una propiedad y estás evaluando utilizarla como garantía para obtener liquidez, conviene analizar primero el valor del inmueble, el monto que realmente necesitas, tu capacidad de pago y el costo total del financiamiento.
En SOS1 analizamos situaciones relacionadas con deuda, liquidez y patrimonio para identificar qué alternativas podrían existir antes de comprometer una propiedad.
Puedes solicitar información a SOS1 para conocer si tu situación puede ser evaluada.
Preguntas frecuentes
¿Qué significa hipotecar una casa?
Significa utilizar un inmueble como garantía para respaldar una obligación financiera. La propiedad queda gravada hasta que se liquide la deuda y se realice la cancelación correspondiente.
¿Pierdo la propiedad en el momento de hipotecarla?
No. Constituir una hipoteca no implica entregar automáticamente la posesión del inmueble al acreedor. El propietario continúa sujeto a las obligaciones establecidas en el contrato y la garantía permanece vigente mientras exista la deuda.
¿Puedo hipotecar una casa para obtener dinero?
Sí pueden existir créditos o financiamientos que utilizan una propiedad como garantía para obtener liquidez. La disponibilidad, monto y condiciones dependen de la institución, el inmueble y la situación financiera del solicitante.
¿Cuánto dinero pueden prestarme usando mi casa como garantía?
No existe un porcentaje universal. La cantidad depende, entre otros factores, del valor de la propiedad, las políticas de la institución, el producto financiero y la capacidad de pago del solicitante.
¿Qué gastos existen al hipotecar una propiedad?
Dependiendo de la operación pueden existir intereses, comisiones, avalúo, seguros, gastos notariales, costos registrales y otros cargos contemplados en el contrato.
¿Qué pasa si dejo de pagar?
Pueden generarse cargos, intereses y acciones de cobranza. Si el incumplimiento continúa, el acreedor puede ejercer los derechos establecidos en el contrato y en la legislación aplicable, lo que en determinados casos puede poner en riesgo el inmueble dado en garantía.
¿Conviene hipotecar una casa para pagar otras deudas?
Depende de la situación. Consolidar deudas puede reducir presión financiera en algunos casos, pero también puede convertir obligaciones que no estaban respaldadas por un inmueble en una deuda garantizada con tu patrimonio. Es necesario comparar costos, capacidad de pago y riesgos antes de decidir.